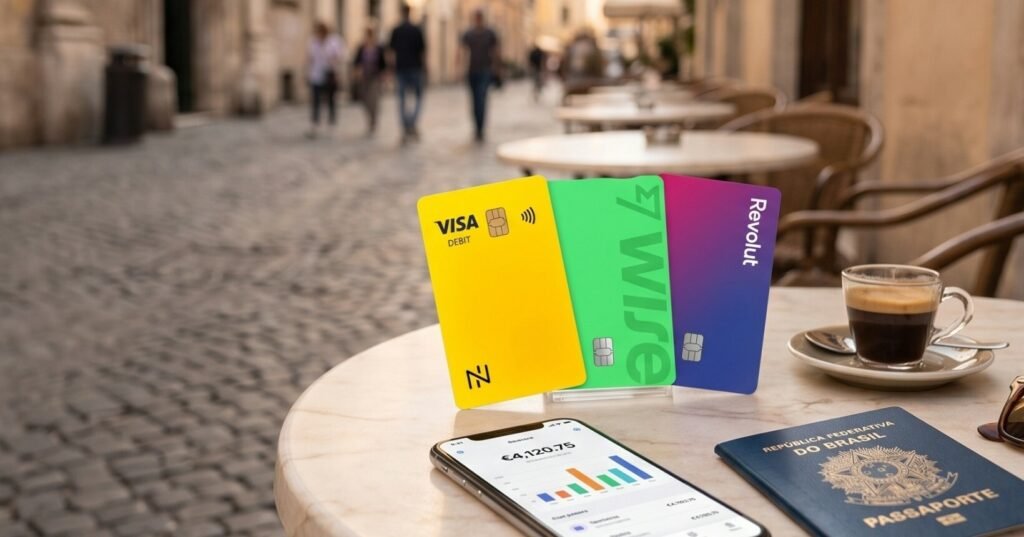

Nomad, Wise e Revolut estão entre as contas digitais internacionais mais utilizadas pelos brasileiros, mas oferecem propostas, benefícios e custos diferentes. Enquanto algumas se destacam pela variedade de moedas e pelas tarifas de câmbio, outras apostam em pontos, salas VIP, investimentos e vantagens para clientes que movimentam valores maiores.
Para entender qual delas oferece o melhor custo-benefício em cada perfil, fizemos um review completo de Nomad, Wise e Revolut. Comparamos spread, cartões, saques, moedas disponíveis, segurança, benefícios e outros recursos importantes para quem pretende viajar, gastar ou guardar dinheiro no exterior.
Vale lembrar que, mesmo depois da unificação do iOF em 3,5%, a conta global continua, em muitos casos, sendo mais barata do queo cartão de crédito. Mas agora a economia depende muito mais do spread cobrado por cada empresa, da possibilidade de comprar e travar a cotação antes da viagem e dos benefícios que vêm junto com a conta.
Qual conta é melhor? resposta rápida
As três contas têm pontos fortes. No novo Ranking de Contas Globais do Melhores Destinos, a Revolut acabou levando a maior pontuação e assumindo a ponta do ranking, com um pacote interessante de benefícios e cotação. Wise ficou em 4°
lugar e a Nomad em 12°.
Mas, dependendo do uso, faz sentido usar uma ou outra:
| Se você… | Escolha | Por quê |
| Vai converter até R$ 1.000 por mês | Revolut | Cotação comercial pura, sem IOF e sem spread |
| Vai converter o orçamento inteiro de uma vez | Revolut ou Wise | Passada a cota da Revolut, o custo das duas se equivale |
| Viaja para Europa, Ásia ou vários países | Revolut ou Wise | Saldo separado em dezenas de moedas |
| Recebe pagamentos do exterior | Wise | Dados bancários locais em 9 moedas |
| Deixa dinheiro parado em dólar ou investe fora | Nomad | Proteção do FDIC e conta investimento no mesmo app |
| Quer acumular milhas gastando no exterior | Revolut | RevPoints transfere 1:1 para LATAM Pass e Smiles |
Além disso, todas são gratuitas para abrir e não cobram manutenção. Não existe motivo para ficar com uma só.

Quadro comparativo geral: Nomad, Wise ou Revolut
| Nomad | Wise | Revolut | |
| Abertura e manutenção | Grátis | Grátis | Grátis no Standard |
| Planos pagos | Não há | Não há | De R$ 9,99 a R$ 249,99 por mês |
| Moedas | Dólar e euro | Mais de 40 | Mais de 30 |
| IOF na conversão | 3,5% (1,1% no investimento) | 3,5% (1,1% no investimento) | 0% |
| Taxa de conversão | 1% a 2% | A partir de 0,78% | Zero na cota, 1,4% acima dela |
| Cartão | Visa, virtual e físico | Visa, virtual e físico | Visa, virtual e físico |
| Conta em reais com Pix | Não | Sim | Sim |
| Rendimento do saldo | Só na conta investimento | Sim, em reais e com o Rende+ | 100% do CDI; até 3,81% em dólar |
| Investimentos | Bolsa americana, ETFs, REITs e renda fixa | Apenas Rende+ | Ações fracionadas, ETFs, cripto e metais |
| Programa de pontos | Nomad Pass, reduz a taxa e sala VIP | Não há | RevPoints, vira milha |
| Sala VIP | Nomad Lounge em Guarulhos | Não há | LoungeKey para Metal e Ultra |
| Proteção do saldo | FDIC até US$ 250 mil | Sem fundo garantidor | Sem fundo garantidor |
| Abrir a conta | Clique aqui | Clique aqui | Clique aqui |
Câmbio e taxas
| Nomad | Wise | Revolut | |
| Cotação usada | Comercial | Comercial | Comercial |
| Taxa de conversão | 2% no nível 1, caindo até 1% no nível 5 | A partir de 0,78%, varia por moeda | Zero na cota mensal, 1,4% acima dela |
| IOF para conta investimento | 1,1% | 1,1% com o Rende+ ativado | Não se aplica |
| Enviar de volta para o Brasil | 0,38% + conversão + US$ 10 | 0,38% + tarifa | 0,38% + 1% acima da cota |
| Como depositar | Pix, TED ou cartão | Pix ou cartão | Pix |
Independentemente da conta escolhida, o momento da conversão pesa tanto quanto a taxa. Reunimos as estratégias em como comprar dólar mais barato.
Cotas de câmbio da Revolut
O limite mensal sem IOF e sem spread é o que separa um plano do outro. Ele conta o volume total de conversões no mês corrido, incluindo a volta para reais.
- Standard, grátis: R$ 1.000
- Plus, R$ 9,99 por mês: R$ 2.000
- Premium, R$ 19,99 por mês: R$ 4.000
- Metal, R$ 79,99 por mês: R$ 10.000
- Ultra, R$ 249,99 por mês: R$ 20.000
Faça a conta antes de assinar. O Premium custa R$ 240 por ano e libera R$ 4.000 por mês de câmbio limpo. Quem converte R$ 4.000 uma vez ao ano economiza cerca de R$ 190, menos do que a mensalidade. Quem converte todo mês recupera o valor rápido.
Cartão e saques
| Nomad | Wise | Revolut | |
| Bandeira | Visa | Visa | Visa |
| Cartão virtual | Grátis | Grátis | Grátis |
| Cartão físico | Envio grátis a partir do nível 2 | Grátis | Primeiro local e primeiro global grátis |
| Segunda via | Conforme o nível | R$ 30 por perda ou dano | R$ 14,99 por cartão adicional |
| Saques grátis | Ilimitados na rede MoneyPass | Um por mês | Até R$ 1.600 ou 5 saques por mês no Standard |
| Custo do saque extra | US$ 5 fora da MoneyPass | R$ 20 por saque | 2% do valor ou R$ 6, o que for maior |
| Carteiras digitais | Apple, Google e Samsung Pay | Apple, Google e Samsung Pay | Apple, Google e Samsung Pay |
| Países aceitos | Mais de 180 | Mais de 150 | Mais de 150 |
A rede MoneyPass, na qual o saque da Nomad é gratuito, está concentrada nos Estados Unidos. Fora de lá, o custo se aproxima do das concorrentes.

Moedas e uso em viagem
- Wise: mais de 40 moedas com saldo separado. Você compra iene em março e usa em setembro sem depender da cotação do dia. É a melhor opção para roteiros que passam por vários países.
- Revolut: mais de 30 moedas. Câmbio entre moedas estrangeiras é gratuito em dias úteis até R$ 10.000 por mês no Standard, com taxa de 1% nos fins de semana.
- Nomad: dólar e euro. Compras em outras moedas são convertidas automaticamente pela cotação da bandeira, sem cobrança extra.
Conta em reais, rendimento e recebimentos
| Nomad | Wise | Revolut | |
| Conta em reais com Pix | Não | Sim, até 5 chaves | Sim |
| Rendimento em reais | Não | Sim, taxa variável | 100% do CDI |
| Rendimento em moeda estrangeira | Sim, via conta investimento | Sim, com o Rende+ | Sim, ativando na acaixinha |
| Receber do exterior | Via Husky, com recebimento gratuito | Dados bancários locais em 9 moedas | Sim, com dados bancários ou entre contas Revolut |
| Investimentos | Ações, ETFs, REITs e renda fixa americana | Rende+, sem plataforma de negociação | Ações fracionadas, ETFs, cripto e metais |
Para quem presta serviço a empresa estrangeira, a Wise resolve melhor: com IBAN europeu, conta americana e sort code britânico, quem paga faz uma transferência doméstica e você não gasta com remessa internacional.
Vale lembrar que aplicar em qualquer uma das três gera obrigação com a Receita. Veja como declarar investimentos no exterior no Imposto de Renda.
Benefícios de viagem e pontos
| Nomad | Wise | Revolut | |
| Programa de fidelidade | Nomad Pass, 1 ponto por US$ 1 convertido | Não há | RevPoints, acúmulo no débito em dólar |
| O que os pontos rendem | Desconto na taxa de conversão, chip e sala VIP | Não se aplica | Milhas, com transferência 1:1 para LATAM Pass, Iberia Clube, Qatar, Air France e outros programas |
| Sala VIP | Nomad Lounge, Terminal 3 de Guarulhos | Não há | 2 acessos no Metal, ilimitado no Ultra |
| Cartão de crédito | Nomad Explorer Visa Infinite, sem anuidade | Não há | Sim, inclusive com limite via garantia |
| Extras | Chip internacional, seguro viagem e reserva de viagens no app | Não há | Assinaturas inclusas nos planos superiores |
No RevPoints, o acúmulo depende do plano: US$ 10 por ponto no Standard, US$ 4 no Plus, US$ 2 no Premium e US$ 1 no Metal. O cartão de crédito do Ultra rende 3 pontos por dólar. As taxas de transferência já mudaram mais de uma vez desde o lançamento, então confira no app antes de contar com uma paridade específica.
Para saber se compensa converter os pontos em milhas do Latam Pass ou do Smiles, compare com o valor do milheiro em 2026.
Do lado da Nomad, os benefícios extras aparecem conforme o nível: o chip internacional com bônus de dados, o seguro viagem contratado pelo app, o cartão de crédito Nomad Explorer Visa Infinite e o acesso ao lounge, que entra na disputa com as outras salas VIP do Aeroporto de Guarulhos.

Sala VIP da Nomad no Aeroporto de Guarulhos
Segurança e regulação
- Nomad: não é banco, e sim uma fintech. O câmbio é feito em parceria com o Ouribank e o cartão é emitido por um banco americano. O saldo em dólar fica em conta de depósito nos Estados Unidos, protegido pelo FDIC até US$ 250 mil por titular. É a única das três com seguro de depósito.
- Wise: opera no Brasil por meio de duas empresas autorizadas pelo Banco Central, uma corretora de câmbio e uma instituição de pagamento. Mantém o dinheiro dos clientes separado do caixa da empresa, mas sem fundo garantidor.
- Revolut: a conta em reais e o crédito ficam com uma Sociedade de Crédito Direto autorizada pelo Banco Central. A conta global é da subsidiária de Singapura, com câmbio em parceria com o Ebury Banco de Câmbio. Também sem fundo garantidor.
Resumo de cada conta
Revolut
Melhor para quem converte valores menores e recorrentes, vaiajr por vários países e para quem quer transformar gasto no exterior em milha.
- A favor: cotação comercial sem IOF e sem spread dentro da cota, conta em reais rendendo CDI, RevPoints com transferência 1:1 para Iberia, Qatar, Latam Pass e Smiles, cartão de crédito próprio.
- Contra: a cota do plano gratuito é baixa, R$ 1.000 por mês.
Wise
Melhor para quem viaja por vários países e para quem recebe dinheiro de fora.
- A favor: mais de 40 moedas, taxa a partir de 0,78% exibida antes de confirmar, dados bancários locais em 9 moedas, conta em reais com Pix e rendimento, Rende+ com IOF de 1,1%.
- Contra: só um saque gratuito por mês, R$ 20 nos seguintes. Sem programa de pontos, sem sala VIP e sem fundo garantidor.
Nomad
Melhor para quem viaja aos Estados Unidos, deixa dinheiro parado em dólar ou investe fora.
- A favor: proteção do FDIC até US$ 250 mil, conta investimento integrada com IOF de 1,1%, saque grátis na rede MoneyPass, sala VIP em Guarulhos, chip e seguro viagem no mesmo app.
- Contra: a taxa de conversão começa em 2%, a mais alta das três para quem está entrando. Só dólar e euro, e o saldo parado não rende.
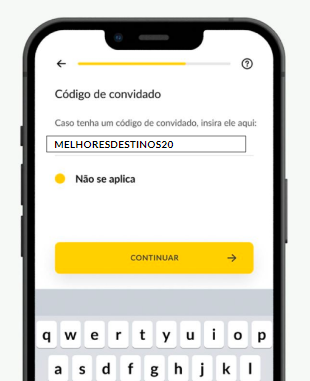
Abrir conta na Nomad e usar o cupom MELHORESDESTINOS20 para ganhar até US$ 20 de bônus após a primeira remessa.
Outras contas globais e as opções com stablecoin
Nomad, Wise e Revolut concentram a maior parte dos brasileiros que viajam, mas não são as únicas opções. Bancos tradicionais e digitais também oferecem conta global dentro do próprio app, o que costuma valer a pena para quem já é cliente e não quer abrir mais uma conta: Itaú, Santander, Nubank Ultravioleta, C6 e Inter estão nessa lista.
Há ainda um grupo que funciona por outra lógica. A ARQ, antiga DollarApp, e a OKX Pay trabalham com stablecoins, criptomoedas atreladas ao dólar, como o USDC. Na prática, o uso lembra o de uma conta global, com cartão de débito e saque, e as taxas costumam ser mais baixas. A diferença importante está no que você tem na mão: o saldo não é dólar em conta bancária, e sim um ativo digital, sem FDIC e sem fundo garantidor.
Testamos 25 contas globais, convertendo o mesmo valor no mesmo dia e horário, incluindo as opções com stablecoin. O resultado está no Ranking de Contas Globais do Melhores Destinos!
Perguntas frequentes
Qual é o IOF da conta internacional em 2026?
São 3,5% sobre o valor convertido de reais para moeda estrangeira. A alíquota de 1,1% vale apenas para remessas destinadas a conta investimento. Na volta, de moeda estrangeira para real, o IOF é de 0,38%. O mesmo percentual de 3,5% vale para compras no cartão de crédito no exterior.
Algumas contas oferecem condições promocionais, assumindo parte do custo. É o caos da Revolut, que não sobre os 3,5% de IOF e a Wise que reduz o IOF para 1,1% via investimento no Rende+.
Como a Revolut consegue cobrar IOF zero?
A empresa absorve o custo do imposto dentro do limite mensal de cada plano, como estratégia comercial. Fora da cota, o IOF é cobrado normalmente.
Conta internacional ainda compensa em relação ao cartão de crédito?
Sim, mas por outro motivo. O IOF ficou igual, então a economia vem do spread, que nos bancos tradicionais costuma ficar entre 3% e 4%, e da possibilidade de travar a cotação antes de viajar, em vez de descobrir o valor no fechamento da fatura.
Dá para ter as três contas?
Dá, e é o que recomendamos. Todas são gratuitas, abertas pelo celular, sem saldo mínimo. Manter mais de uma dá flexibilidade para converter na mais barata do dia e serve de plano B se um cartão for bloqueado no meio da viagem. Se for a sua estreia fora do país, vale ler também as dicas para a primeira viagem ao exterior.
Você já usa alguma dessas contas? Conta nos comentários qual funcionou melhor na sua viagem e por quê.