MATHEUS DOS SANTOS
SÃO PAULO, SP (FOLHAPRESS)
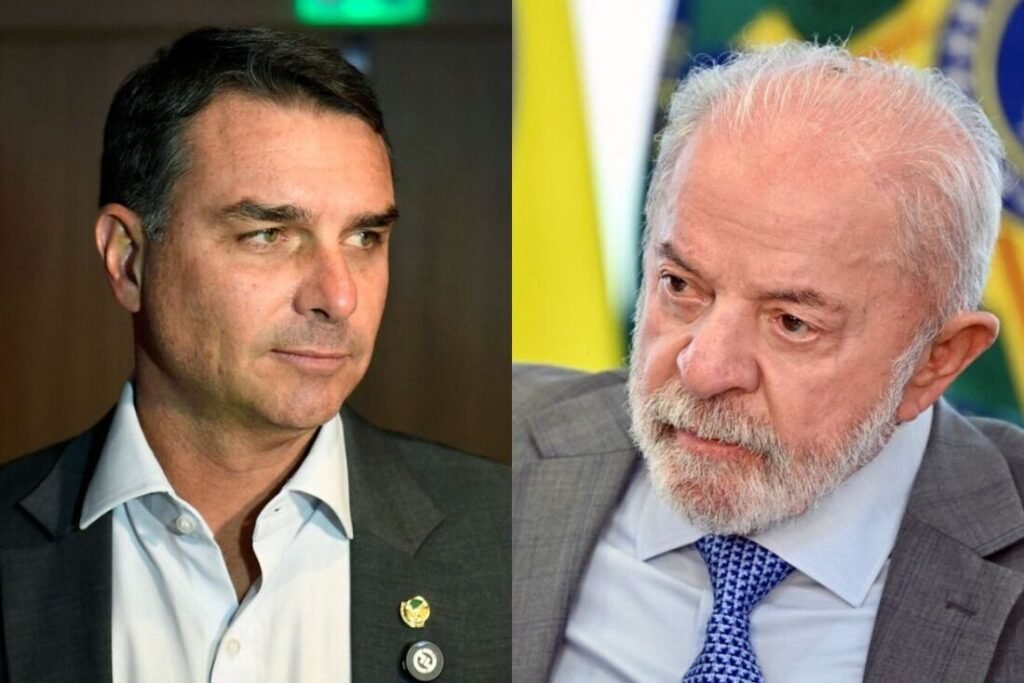
A perspectiva de uma disputa eleitoral acirrada, com pesquisas indicando maior equilíbrio entre Lula (PT) e Flávio Bolsonaro (PL) na corrida presidencial, tende a favorecer a busca por ativos de segurança e a diversificação da carteira de investimento.
Analistas recomendam títulos públicos e CDBs (Certificados de Depósito Bancário), na renda fixa, e ações de serviços públicos e empresas de commodities, na renda variável, como opções para investidores mais cautelosos. Esses ativos podem contribuir para reduzir a exposição às oscilações provocadas pelo cenário eleitoral.
Para investidores mais arrojados, a eleição também abre espaço para a compra de ativos que podem se beneficiar das políticas econômicas projetadas para cada candidato.
Homem caminha em frente a painel eletrônico que exibe índices de mercado na Bolsa de Valores, em São Paulo. Para João Ferreira, sócio da One Investimentos, os ajustes na carteira dependem de como o portfólio do investidor está estruturado. “Se ele já montou uma estratégia mais diversa, com alocação em diferentes classes de ativos, eventualmente vai ser necessário um ajuste mais tático. Agora, para aquele investidor que tem um posicionamento mais concentrado, com uma alocação mais direcionada a alguma tese, a diversificação é recomendada”, afirma.
Na renda fixa, o cenário de volatilidade leva à preferência por ativos atrelados à Selic, a taxa básica de juros brasileira, ou ao CDI, taxa de referência para operações entre bancos. “São ativos que não variam tanto. Isso acontece porque a remuneração acompanha mais diretamente o índice de referência, o CDI ou a taxa Selic, e não sofre a oscilação de preço provocada pelas expectativas para os juros futuros”, diz Ferreira.
Na renda variável, Ferreira destaca empresas de serviços públicos, como saneamento e energia, para proteção, além do setor de construção. “São companhias que, geralmente, têm receita indexada à inflação, o que proporciona um fluxo de caixa mais previsível e que não depende dos juros. Outro setor válido é o da construção para a baixa renda, com empresas relacionadas ao Minha Casa, Minha Vida, que hoje é uma política de Estado que independe de governo.”
Em relatório, o BTG, com base em conversas com gestores do mercado, destaca a expectativa de uma eleição competitiva e de carteiras com níveis de risco relativamente controlados. O banco diz que as ações da Petrobras são consideradas ativos de consenso, independentemente do resultado das urnas –em 2026, os papéis se valorizaram em meio à alta dos preços do petróleo.
A instituição afirma ainda que, caso o desfecho eleitoral seja interpretado de forma positiva, ações de instituições financeiras, como B3, XP e BTG Pactual, podem se beneficiar, além de Rede D’Or, Cyrela, Petrobras e Motiva.
“Nossa percepção das conversas é que investidores locais estão cada vez mais se posicionando para uma eleição acirrada e dando mais crédito para a oposição”, diz o BTG em relatório.
O Citibank projeta carteiras de ativos para os cenários de vitória de Flávio e Lula. “A distinção entre Lula e Flávio Bolsonaro não é a necessidade de um ajuste fiscal, mas como esse ajuste será perseguido. […] os dois governos irão lidar com o mesmo desafio de restaurar a confiança na trajetória fiscal brasileira em meio a elevados níveis de dívida”.
Segundo as estimativas do banco, um governo Lula pode favorecer ações de Cury Construtora, Embraer, WEG e BTG Pactual. A carteira projetada para um governo petista prioriza empresas capazes de sustentar o desempenho em diferentes condições de mercado.
Para um eventual governo Flávio, o Citi destaca ações como Cyrela, Assaí, Hapvida, Petrobras, Vale e B3.
Segundo o banco, esse cenário poderia favorecer ações cíclicas e companhias alavancadas, categorias que tendem a se beneficiar de menores taxas de juros e de maior consumo ou investimento.
Em conjunto com a alta do petróleo e com o fluxo para as empresas brasileiras de commodities, o acirramento da corrida eleitoral tem impulsionado os ativos domésticos. Parte do mercado avalia que uma eventual alternância de poder poderia resultar em uma condução fiscal mais sólida, com impacto sobre a percepção de risco do mercado doméstico.
Uma percepção de maior controle sobre a trajetória da dívida pode reduzir o prêmio exigido pelos investidores para financiar o governo e, consequentemente, aliviar a pressão sobre a curva de juros. Juros mais altos encarecem o crédito para empresas e reduzem a expectativa de lucros das companhias, o que tende a pesar sobre a Bolsa.
Em agosto, o cenário político era mencionado como fator de pressão por analistas do JPMorgan para explicar o desempenho do mercado acionário e da moeda americana. A Bolsa encerrou o mês em queda de 0,32%, enquanto o dólar teve alta de 2,21%. Em setembro, o movimento se inverteu. O Ibovespa, índice de referência do mercado acionário brasileiro, sobe 6,4%, e o dólar recua 0,25%.
A mudança também aparece no fluxo de investidores estrangeiros para a Bolsa. Segundo dados da B3, o saldo entre compras e vendas de ações está positivo em R$ 9,6 bilhões em setembro até o dia 22, ante saída de R$ 18,1 bilhões em agosto. No ano, o saldo é positivo em R$ 32,6 bilhões.
O comportamento coincide com o acirramento da corrida eleitoral. No Datafolha divulgado em 21 de agosto, Lula tinha 39% das intenções de voto no primeiro turno, ante 33% de Flávio Bolsonaro. No levantamento de 24 de setembro, o petista tinha 40%, enquanto o ex-senador tinha 36%. A diferença está dentro da margem de erro, de dois pontos percentuais para mais ou para menos.
Ainda há incerteza sobre a política econômica dos candidatos. Flávio Bolsonaro defende um ajuste fiscal sem mexer na Previdência ou na política de valorização do salário mínimo, enquanto o governo Lula propõe reduzir o ritmo de crescimento dos gastos obrigatórios e aprimorar o arcabouço fiscal. Economistas, porém, avaliam que um ajuste duradouro teria de atingir aposentadorias e benefícios sociais.
Para a XP, períodos eleitorais tendem a aumentar a volatilidade dos ativos, mas o indicador historicamente cresce mais após o pleito. “Não é necessariamente o período eleitoral que tende a trazer mais dispersão, e sim a definição de como o país será governado após definida a nova administração: a composição da equipe econômica, sinalizações de políticas concretas e, em especial, os primeiros sinais sobre gastos públicos.”